
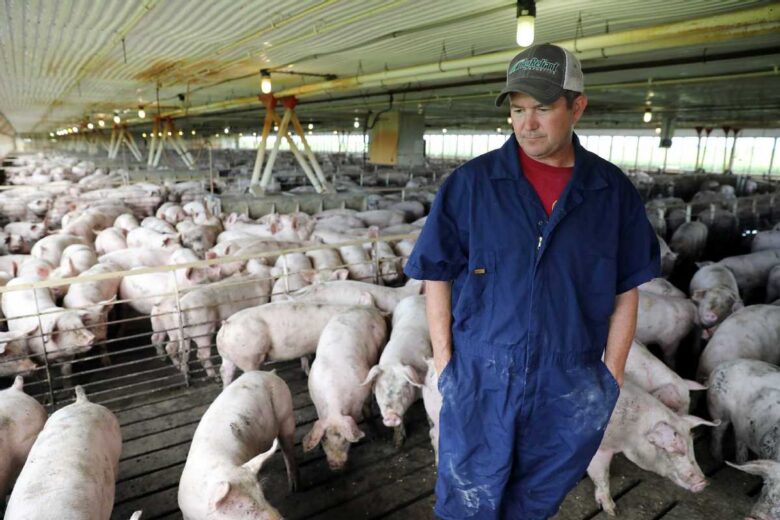
En cuatro décadas, miles de granjas desaparecieron mientras las que quedaron crecieron. La concentración del campo se nota en la cantidad de productores, en quién procesa lo que se cosecha y en el costo de entrar al negocio.
La concentración del campo se puede medir con cifras. Los datos provienen de los registros oficiales del Departamento de Agricultura (USDA) de una de las mayores potencias agrícolas del mundo, y la producción de cerdos es el caso más claro.
Menos granjas, más animales
En 1980 había 666.550 operaciones con cerdos, con un promedio de 97 animales cada una. El Censo Agropecuario 2022 contó entre 56.000 y 61.000, según la fuente, lo que equivale a una caída de entre 91% y 92%. El servicio de investigación económica del USDA (ERS) mide desde 1982 y calcula que las operaciones bajaron 82% hasta 2022, mientras el inventario de cerdos creció 37%.
El tamaño medio pasó de 490 cerdos por granja en 1997 a 1.214 en 2022, y el 75% de los cerdos está en granjas con 5.000 animales o más. Las granjas medianas, de 500 a 999 cerdos vendidos al año, fueron las más golpeadas entre 2017 y 2022.
Pocas empresas en el medio
La concentración también ocurre en el procesamiento. En 2019, las cuatro mayores empresas faenaron el 85% de los novillos y vaquillas y el 67% de los cerdos, y procesaron el 53% de los pollos y el 55% de los pavos. En 1980, esa participación era de 36% en vacunos y 34% en cerdos.
Menos del 10% de los cerdos se vende hoy en el mercado al contado, y la mayoría se cría bajo contrato con una integradora. El propio USDA advierte que concentración no significa automáticamente poder de mercado, porque las plantas más grandes bajan costos. Pero la diferencia entre el precio mayorista y el que recibe el productor ha subido en la última década, sobre todo en carne de vacuno.
Cuánto llega al agricultor
Según datos del USDA publicados en marzo de 2026, en 2024 los agricultores recibieron 11,8 centavos de cada dólar gastado en alimentos producidos en el país, frente a 12,1 en 2023. Los otros 88,2 centavos fueron procesamiento, transporte, empaque, venta y servicio de comida. En alimentos comprados para el hogar la cifra sube a 18,5 centavos, y en comida fuera de casa baja a 7,1. Descontados los insumos, el valor agregado de agricultores y ganaderos fue de 5,8 centavos.
Qué se hace con lo que se cosecha
De la cosecha récord de maíz 2025/26, unos 434 millones de toneladas, cerca de un tercio se destina a etanol, más de un tercio a alimento animal y casi una quinta parte a exportaciones. Una parte llega al plato como carne, lácteos y huevos, pero poco como maíz directo.
La puerta cerrada para los jóvenes
La tierra de cultivo llegó en 2026 a un récord de US$6.020 por acre (unos US$14.900 por hectárea). La edad promedio de los agricultores es de 58,1 años, y el Censo 2022 contó 142.000 granjas menos que en 2017, un 7%. Según estimaciones del USDA, el ingreso agrícola neto de 2026 caería 2,6% en términos reales, con pagos del gobierno 66,5% mayores.
El patrón se repite en otras regiones. En la Unión Europea, solo el 10,7% de los agricultores tiene menos de 40 años (Eurostat, 2023).
Qué queda en pie
Las cifras muestran un campo con menos productores, más grandes, con pocas empresas procesadoras y un costo de entrada cada vez más alto. Lo discutido es si esa concentración encarece o abarata los alimentos, porque la escala también reduce costos. Lo que no admite discusión es que las granjas medianas y los jóvenes son los que más difícil lo tienen.
Fuentes: USDA, ERS, Censo Agropecuario 2022, National Hog Farmer, National Pork Producers Council, RFD News, Farm Bureau, Farms.com, DTN, National Corn Growers Association, Eurostat.
por Juan Lagos