
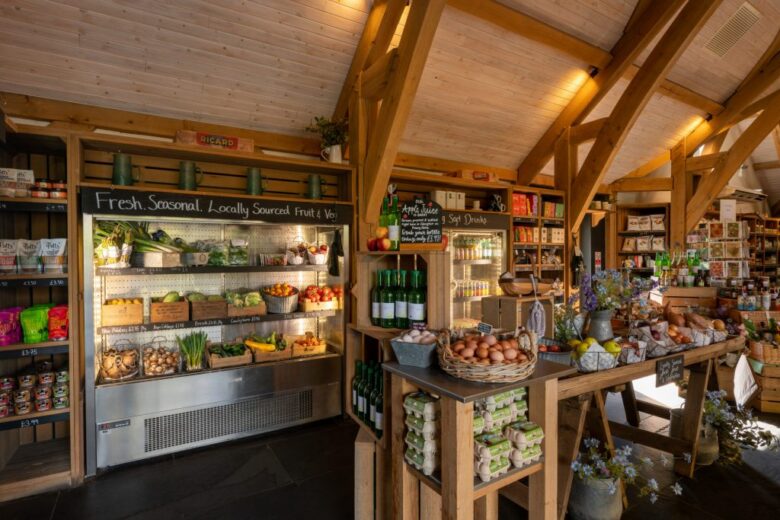
Una tienda de productores locales reúne en un solo lugar lo que cultivan los agricultores de una zona. El modelo gana terreno en Estados Unidos, Europa y Latinoamérica, con datos que muestran hacia dónde se mueve la venta directa.
Una tienda de productores locales reúne en un solo punto de venta lo que cultivan y elaboran los agricultores de una misma zona. En inglés se conoce como farm hub. La idea es simple: un predio, una cooperativa o una plataforma vende sus propios productos y también los de sus vecinos, y el cliente compra todo en un solo lugar. El modelo gana terreno en Estados Unidos, Europa y Latinoamérica, con datos que muestran hacia dónde se mueve la venta directa.
Qué es y cómo funciona una tienda de productores locales
Según una guía de la plataforma de ventas Local Line, un farm hub es un predio que vende su producción y además reúne y revende productos de otros productores cercanos. El predio ancla se encarga de la venta, el marketing y la distribución de todos. Un productor de hortalizas, por ejemplo, suma huevos, quesos y carne de vecinos. Los ingresos vienen de la venta directa al consumidor, de la venta a restaurantes y de lo que aporta un catálogo más amplio, que hace crecer el monto de cada compra.
La guía cita dos casos de Estados Unidos. En Florida, un predio de 4 acres (1,6 hectáreas) revende leche cruda de una lechería vecina, y la gestión de ese pedido pasó de tres días completos a un proceso semanal. En Oregón, una canasta por suscripción con más de 300 socios reúne productos de otros 20 predios y ahorra más de 20 horas semanales de trabajo administrativo. Son cifras de una empresa que vende el software, y su propia base de clientes indica que cerca de un 25 % ya vende productos de otro predio.
Por qué el modelo gana terreno
El Censo Agropecuario de Estados Unidos de 2022 muestra un cambio de canal. Los predios que venden directo al consumidor, en ferias, tiendas de campo o suscripciones, fueron 116.617, un 10,3 % menos que en 2017, y sus ventas se mantuvieron en términos reales. En cambio, las ventas por canales intermedios, como tiendas, instituciones y food hubs, sumaron US$ 14.200 millones, un 33,2 % más que en 2017 una vez descontada la inflación, y los predios que las usan se más que duplicaron, hasta 60.332.
En Europa, el interés de los consumidores también se ve. En Italia, el 65 % de la población compró al menos una vez en 2025 en un mercado de agricultores, según una encuesta del gremio agrícola Coldiretti. Su red Campagna Amica tiene 72 mercados cubiertos y más de 1.000 mercados semanales. En el Reino Unido, un estudio de la Universidad Harper Adams, de 2022, estimó que las tiendas de campo suman 1.581 negocios, £1.400 millones al año en ventas y 25.000 empleos.
Ejemplos que ya funcionan en distintos países
California, Estados Unidos. Navore Market abrió en enero de 2026 en La Jolla, San Diego, un punto de retiro semanal. Los clientes piden por internet a 11 productores, cuatro de ellos agricultores, y retiran todo en un solo lugar. Cuenta con un fondo de US$ 471.860 del Departamento de Agricultura de Estados Unidos (USDA). Su modelo fija que los productores paguen una suscripción mensual de al menos US$ 60 desde el próximo año y que el cliente pague un recargo de 6,5 %, de modo que el productor se quede con el 100 % del precio de lo que vende. Como referencia, las ferias cobran puestos de entre US$ 25 y US$ 60 por semana, o entre 7 % y 10 % de las ventas. Hasta marzo, había atendido a menos de 30 clientes, con pedidos semanales de uno a cinco.
Uruguay. El Mercado Agrícola Familiar de Melo, en Cerro Largo, funciona en un antiguo galpón de procesamiento de semillas. Según un reporte de 2020, unos 60 productores entregan su mercadería los lunes y no necesitan estar presentes durante la semana, porque el mercado tiene cajeros, reponedores y un administrador. Los viernes cobran el 80 % del precio al consumidor final, y el 20 % restante cubre el funcionamiento. La inversión fue de unos US$ 45.000, financiada con un fondo del programa Uruguay Más Cerca.
Chile. El Instituto de Desarrollo Agropecuario (Indap) informa 200 espacios de comercialización, entre mercados campesinos, ferias nacionales, convenios mayoristas y tiendas especializadas, con más de 2.600 productores y artesanos.
Lo que muestran estas experiencias
Los casos revisados coinciden en tres cosas. La primera es que la coordinación de pedidos entre varios proveedores es lo más difícil: el predio de Florida describe su logística como “abrumadora” antes de contar con una plataforma. La segunda es que la regla de reparto debe estar clara desde el comienzo, sea un 80 % para el productor, como en Melo, o un recargo al cliente, como en Navore. La tercera es que cada productor puede enfocarse en lo que mejor hace, mientras otro se ocupa de la atención, la caja y la venta.
Los límites del modelo
El modelo no es una receta segura. Navore, a casi dos meses de abrir, tenía pocos clientes y depende de un fondo estatal mientras llega el cobro a los productores. Las cifras de Local Line provienen de la propia empresa, y las de Melo corresponden a un reporte de 2020, por lo que conviene confirmar cómo funciona hoy. Además, el Censo de Estados Unidos muestra que la venta directa clásica pierde predios, y que lo que crece es la venta a través de intermediarios.
Una forma de vender que se puede copiar
Para los productores y el agro, la tienda de productores locales tiene un primer paso concreto: identificar quién en la zona puede hacer de ancla, ya sea un predio, una cooperativa o un local bien ubicado, y cuántos vecinos están dispuestos a vender bajo reglas claras. Con una buena coordinación, el cliente encuentra más variedad en un solo lugar, y el productor deja de cargar solo con la venta, el reparto y la caja.
Local Line, Servicio de Investigación Económica del USDA, Coldiretti, Universidad Harper Adams, Times of San Diego, La Mañana, Indap y Chilealimento
por José Rios