
El modelo peruano que permite invertir en agricultura sin ser agricultor ni dueño de tierra
En Perú está ganando terreno un modelo de inversión agrícola que hasta hace pocos años era prácticamente inexistente: empresas que asumen el capital de plantación e infraestructura de riego de un huerto, a cambio de un porcentaje de la producción futura una vez que el cultivo entra en etapa productiva. El inversionista no necesita experiencia agrícola, no administra el campo, y en muchos casos ni siquiera visita el terreno. Es importante precisar, eso sí, que cada empresa de este mercado tiene su propia estructura, trayectoria, certificaciones y resultados, que no deben asumirse como equivalentes entre sí.
Cómo funciona el modelo
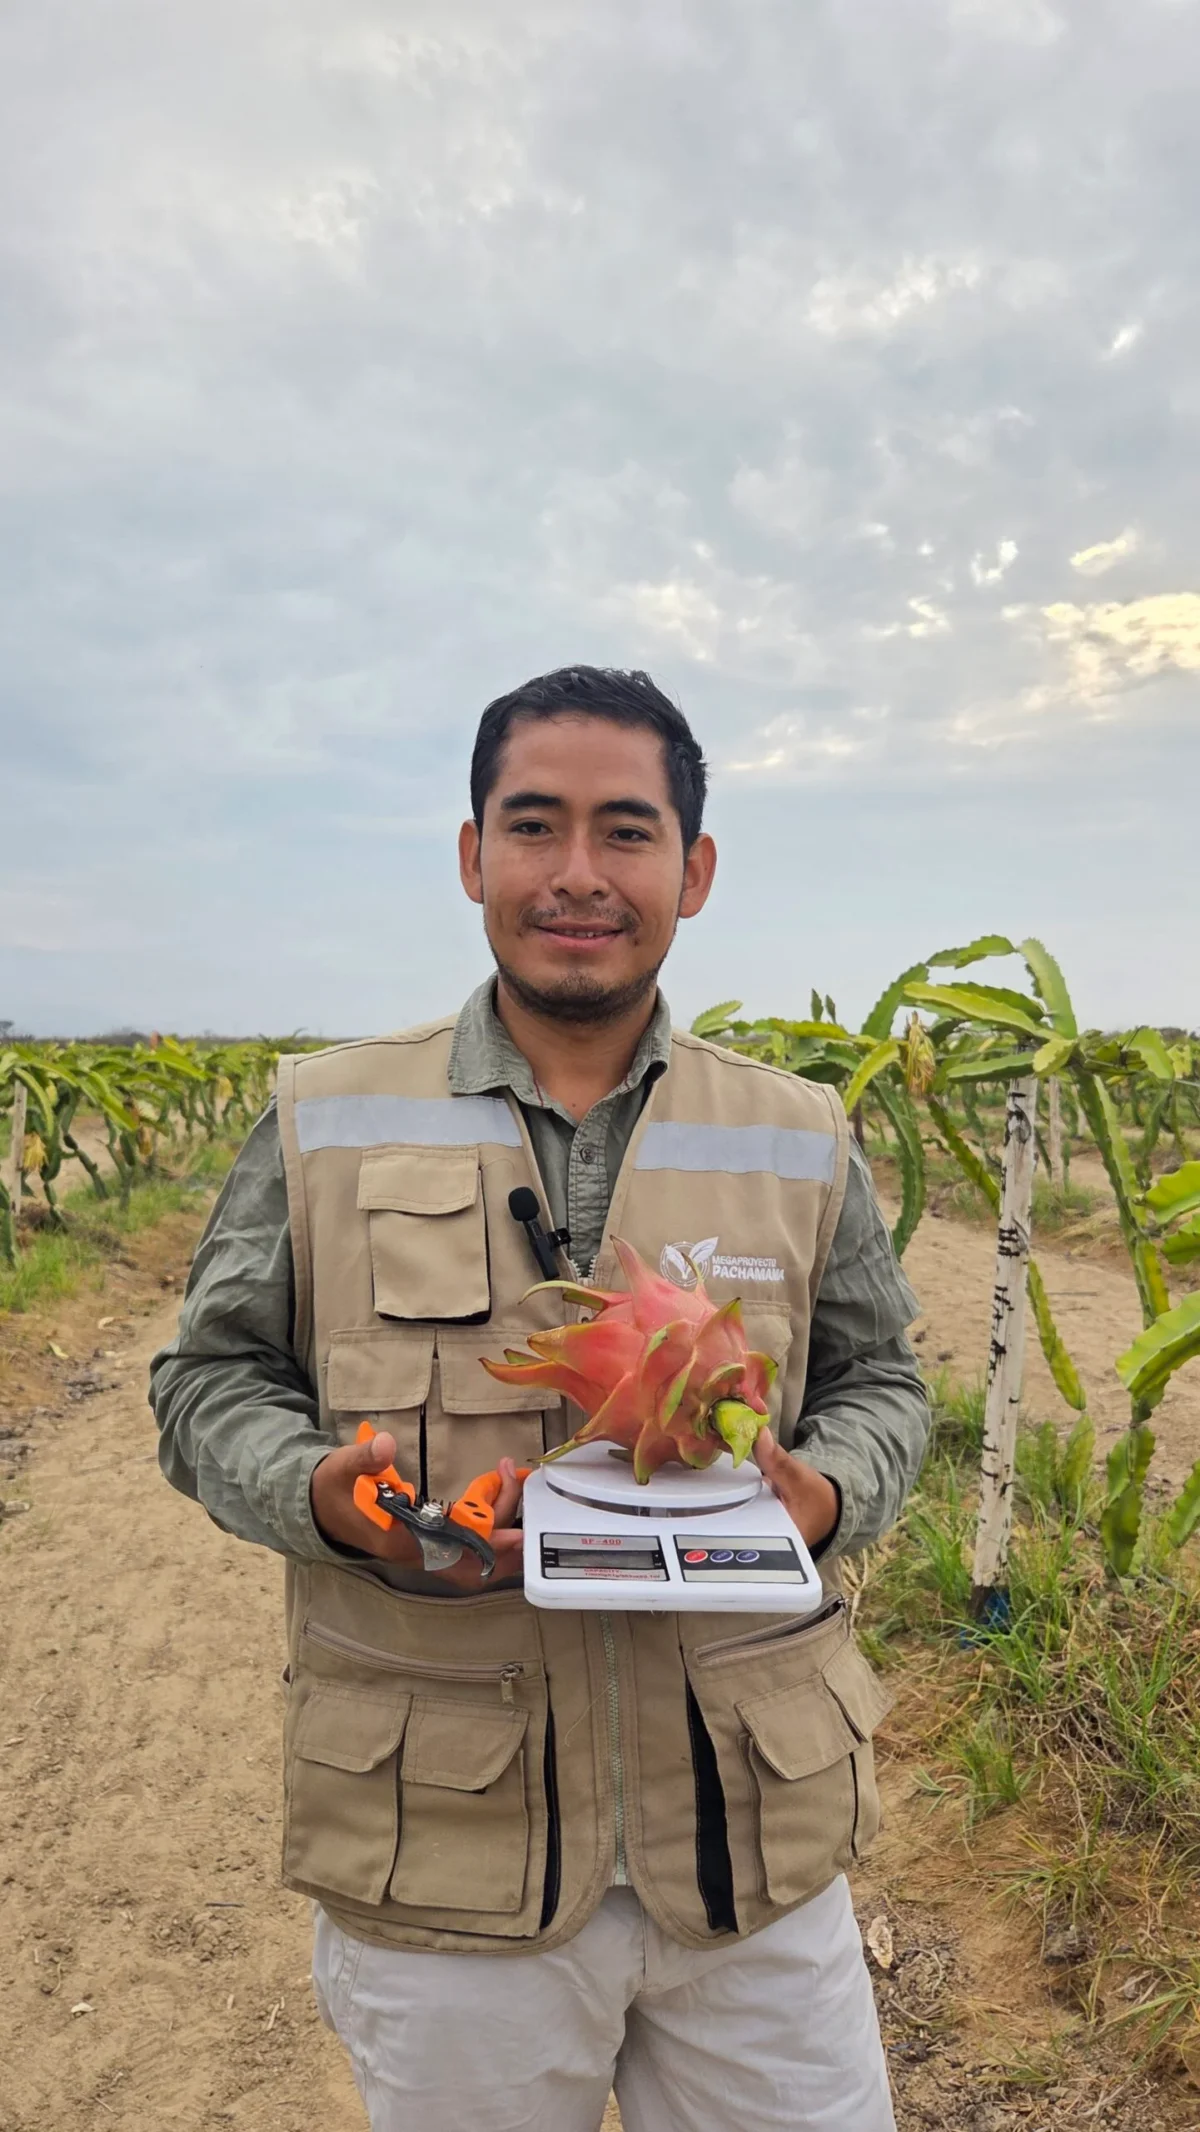
Según ha explicado Diego Pajuelo, gerente general de Megaproyecto Pachamama, uno de los actores de este mercado emergente, un modelo de inversión agrícola estructurada “no consiste únicamente en adquirir un terreno”, sino en desarrollar un proyecto completo con estudios técnicos, disponibilidad de recursos hídricos, selección de cultivos y un equipo especializado que acompaña cada etapa del proceso productivo. La empresa operadora asume el trabajo integral: preparación del terreno, siembra, riego, contratación de personal, manejo técnico, cosecha, certificaciones fitosanitarias y exportación.
El atractivo central para el inversionista es no necesitar experiencia agrícola ni involucrarse en la gestión diaria del campo, aunque los resultados financieros de cada proyecto dependen de múltiples variables —clima, mercado, tipo de cultivo, manejo técnico— y no pueden generalizarse como iguales para todas las empresas del rubro.
Casos concretos ya operando en Perú
Uno de los ejemplos más visibles es Fundo Azul, de la agroexportadora Agroextiende Perú S.A.C. B.I.C., un proyecto de arándanos premium donde cada lote de 1.000 m² —equivalente a 500 plantas— se vende con la opción de pagar solo una parte del valor total por adelantado, descontando el resto directamente de la primera cosecha exportada. Según su gerente general, Lucas Maúrtua, “la diferencia el cliente nos la va a pagar con la utilidad de la primera exportación de su parcela”. En el caso específico de Agroextiende, la utilidad obtenida durante su primera campaña estuvo alrededor del 26%, un resultado propio de las condiciones particulares de ese proyecto y esa campaña, que no debe extrapolarse como referencia general para otras empresas o proyectos del sector. La compañía ya proyecta replicar el modelo en un nuevo proyecto de uvas de mesa, y hoy cuenta con presencia en Lima y Chile, presencia comercial en México, y planea próximamente sumar presencia en Estados Unidos.
Otro caso es Finniu, que construyó un “Fondo Agroinmobiliario” orientado a invertir directamente en la producción de arándanos, buscando democratizar el acceso a este tipo de inversión para inversionistas particulares sin necesidad de comprar un terreno completo. Algunos proyectos del rubro, como los de pitahaya, incluso ofrecen esquemas de pago flexibles donde parte de la inversión inicial se puede financiar y pagar con la futura producción del propio cultivo. Vale la pena reiterar que cada una de estas empresas —Agroextiende, Finniu, Megaproyecto Pachamama— cuenta con su propia infraestructura, procesos, certificaciones y trayectoria, por lo que no deben entenderse como equivalentes ni comparables bajo un mismo estándar.
Los riesgos que hay que tener presentes
Vale la pena ser transparentes sobre los riesgos de este modelo. Según ha advertido la prensa especializada peruana, la mayoría de estos esquemas no opera bajo un fideicomiso, por lo que la continuidad del proyecto depende en gran medida de la solvencia y la reputación de la empresa gestora. Si la empresa quebrara o dejara de operar, el inversionista normalmente mantiene su derecho sobre el terreno y puede buscar a otra compañía que continúe el trabajo agrícola y exportador, pero el proceso no está exento de complicaciones. A esto se suman los riesgos propios de cualquier inversión agrícola: fluctuaciones de precios en mercados internacionales, eventos climáticos adversos, cambios en la demanda global o restricciones fitosanitarias que pueden afectar las exportaciones. Cualquier cifra de rentabilidad que se mencione en el mercado corresponde a un resultado particular de un proyecto específico, no a una garantía ni a un estándar generalizable a otras inversiones agrícolas.
Un modelo que crece de la mano del boom agroexportador
El desarrollo de este tipo de estructuras financieras no es casualidad: coincide con el crecimiento sostenido de las agroexportaciones peruanas de productos como arándanos, paltas, uvas y cacao. Según el Ministerio de Desarrollo Agrario y Riego de Perú, el país ya cuenta con más de 2 millones de productores agrarios registrados, y la actividad agraria genera más del 24% del empleo nacional. Para un sector que requiere capital intensivo en sus primeros años —antes de que un huerto entre en plena producción—, este tipo de fondos plantea una alternativa de financiamiento que conecta directamente a pequeños inversionistas con el auge exportador de la fruticultura latinoamericana, aunque exige la misma diligencia debida que cualquier inversión de alto riesgo antes de comprometer capital, evaluando cada empresa y proyecto de forma individual.
Fuentes: Agroextiende Perú S.A.C. B.I.C., Infobae Perú, Gestión (Perú), Perú Informa, Infomercado, Radio Cantogrande, Ministerio de Desarrollo Agrario y Riego (MIDAGRI).
por Juan Lagos