
Las bebidas funcionales dejaron de ser un nicho para convertirse en uno de los frentes más dinámicos de la industria de alimentos y bebidas a nivel mundial. Gigantes como Coca-Cola, PepsiCo y Nestlé ya reorientaron buena parte de su innovación hacia este segmento, y el crecimiento apunta a acelerarse en los próximos años.
Durante décadas, comprar una bebida significó elegir entre sabor, cafeína o azúcar. Hoy, cada vez más consumidores buscan algo más específico: una soda que cuide la salud intestinal, un café que reemplace el desayuno, o una infusión que ayude a dormir mejor. Ese cambio de expectativas dio origen a uno de los segmentos de mayor crecimiento de toda la industria de bebidas: las bebidas funcionales.
Un mercado que ya mueve más de US$180.000 millones
El tamaño del fenómeno ya es difícil de ignorar. El mercado global de bebidas funcionales pasó de US$174.480 millones en 2025 a US$184.380 millones en 2026, con una tasa de crecimiento anual de 5,7%, y se proyecta que alcance US$231.290 millones hacia 2030. Otro análisis de mercado, con una definición algo más amplia de la categoría, calcula el negocio en US$178.900 millones para 2026, con una proyección de llegar a US$315.900 millones hacia 2033, a una tasa de crecimiento anual de 8,5%. Según datos citados por consultoras del sector, Asia-Pacífico fue la región más grande del mercado en 2025, seguida de Europa Occidental.
Dentro de este universo, un dato ilustra bien hacia dónde se mueve la demanda: las sodas alternativas, que incluyen las variantes prebióticas y con fibra, representan hoy apenas un 6% del mercado total de bebidas, pero explican cerca del 27% de todo el crecimiento de la categoría, según estimaciones de la industria.
De la “sustentabilidad” genérica a beneficios específicos y medibles
El cambio más importante que documentan los analistas del sector no es solo de tamaño, sino de enfoque. Según describe la consultora Sourceready, el consumidor de hoy ya no se conforma con etiquetas de “bienestar” genéricas: espera beneficios fisiológicos y cognitivos concretos, respaldados por ciencia y entregados en formulaciones de etiqueta limpia.
Esa lógica se traduce en productos formulados alrededor de un solo resultado medible: una cantidad definida de proteína para la recuperación muscular, una fibra prebiótica específica para la salud intestinal, o una combinación de melatonina y magnesio para el sueño. El eje intestino-cerebro se convirtió en uno de los puntos de entrada más fuertes de la categoría: bebidas probióticas, sodas prebióticas y bebidas estilo kombucha ganan terreno porque los consumidores ya asocian la salud digestiva con la inmunidad, la piel, la energía y el estado de ánimo.
Los grandes players ya reorientaron su innovación
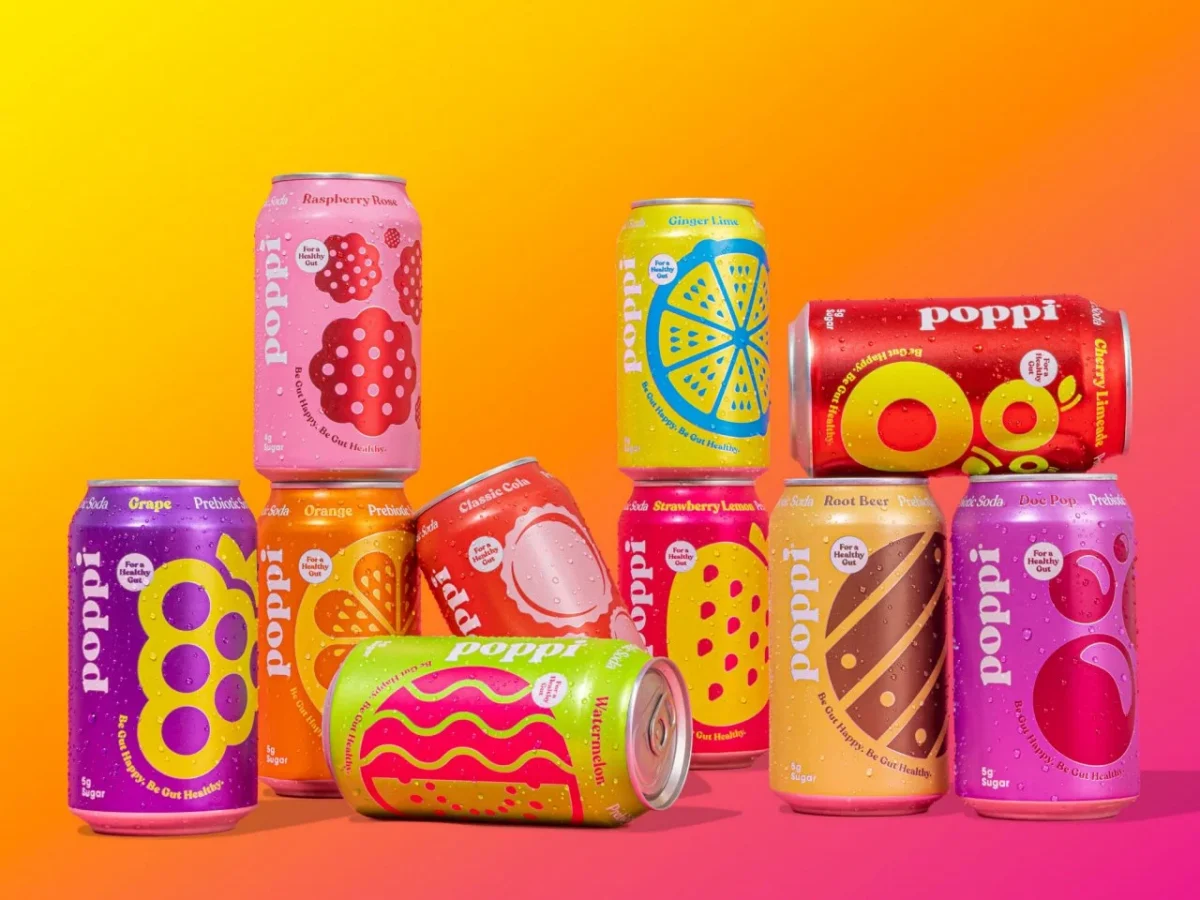
Las principales compañías de bebidas del mundo no se quedaron mirando desde afuera. PepsiCo compró la marca de soda prebiótica Poppi en mayo de 2025 por US$1.950 millones, y en julio de ese año anunció el lanzamiento de Pepsi Prebiotic Cola, con menor contenido de azúcar y calorías que una cola tradicional. Coca-Cola, por su parte, entró al mismo terreno en febrero de 2026 con Simply Pop, su propia soda funcional, además de haber sumado previamente marcas como BodyArmor (bebida deportiva con electrolitos) y Topo Chico a su portafolio de bienestar.
Nestlé apostó por la nutrición personalizada a través de su división de Ciencia de la Salud, con aguas funcionales ricas en proteína y bebidas cognitivas que incorporan ingredientes como la melena de león y el ginkgo biloba. Y Danone lanzó en agosto de 2025 Oikos Fusion, una bebida láctea funcional con vitamina D y proteína de suero, pensada específicamente para personas que usan medicamentos para bajar de peso como Wegovy y Zepbound, y que salió a la venta primero en tiendas Walmart.
Lo que se viene: nootrópicos, adaptógenos y menos alcohol
De cara a los próximos años, la industria identifica tres frentes que van a definir el crecimiento de la categoría. El primero son los llamados nootrópicos o “combustible para el cerebro”, ingredientes que buscan reemplazar a la cafeína tradicional con un enfoque en claridad mental. El segundo es la explosión de las sodas prebióticas, que ya desplazan a las gaseosas convencionales de forma medible en las góndolas. El tercero es el movimiento “sober curious”, esa tendencia de consumidores que buscan reducir su consumo de alcohol y encuentran en las bebidas adaptogénicas una alternativa para relajarse en horarios sociales, un fenómeno que ya está llevando a los mocktails funcionales de ser un nicho a convertirse en una categoría masiva.
A esto se suma el efecto de los medicamentos para bajar de peso tipo GLP-1 (como Ozempic o Wegovy), que están cambiando las expectativas de los consumidores en torno a la saciedad, el tamaño de las porciones y la densidad nutricional, impulsando la demanda de bebidas con más proteína, fibra e hidratación funcional.
Una oportunidad directa para el agro
Este boom de bebidas funcionales no es solo un fenómeno de innovación en góndola: detrás de cada una de estas fórmulas hay una demanda creciente de materias primas específicas. Fibras prebióticas, cepas probióticas, cafeína natural, electrolitos, proteínas vegetales y botánicos son, según analistas del sector, insumos con demanda al alza que benefician no solo a las marcas de bebidas, sino también a proveedores de ingredientes, casas de formulación, empresas de empaque y fabricantes bajo contrato.
Un ejemplo concreto de esta oportunidad es la proteína de girasol, que según Sasha Ilyukhin, vicepresidente senior de Tetra Pak, es un ingrediente renovable y flexible que abre nuevas oportunidades de producto sin requerir cambios importantes en las líneas de producción existentes, permitiendo a los fabricantes expandir su portafolio con la infraestructura que ya tienen.
Para la agricultura, el mensaje de fondo es claro: el crecimiento de las bebidas funcionales no se limita a la industria de alimentos procesados. Cultivos de fibra, legumbres, semillas oleaginosas, hierbas adaptogénicas y otros insumos botánicos están cada vez más conectados con una de las categorías de consumo de mayor crecimiento del mundo, y los productores que logren posicionarse como proveedores confiables de estas materias primas específicas tienen una oportunidad real de capturar parte de ese valor.
Fuentes: FoodIngredientsFirst, Research and Markets, Sourceready, DataM Intelligence, Grand View Research, VerityRank, The Business Research Company, Coherent Market Insights, OOOFlavors, United Biosci.
por José Rios