
La inversión de capital de riesgo en tecnología agrícola no se ha detenido, pero sí cambió de dirección. Mientras hace algunos años el entusiasmo se repartía entre decenas de categorías —desde granjas verticales hasta plataformas de datos—, hoy los inversionistas concentran su dinero en unos pocos nichos muy específicos, y no todos son robótica propiamente tal: conviven máquinas físicas autónomas con plataformas de sensores y monitoreo remoto que automatizan la gestión, pero no reemplazan la mano humana en el campo.
La salud animal se lleva la parte más grande del pastel
El dato más llamativo de los últimos doce meses es que la categoría de tecnologías de salud animal —collares inteligentes, monitoreo de ganado, sensores de comportamiento— concentró un 35% de las transacciones del sector agtech, pero se quedó con un 73,9% de todo el capital invertido, con una ronda promedio de US$59,4 millones, muy por encima de cualquier otra categoría. El caso más representativo es Halter, la compañía neozelandesa de collares inteligentes para ganado, cuya valorización saltó de US$1.000 millones en 2025 a US$2.000 millones este año, consolidándose más como una plataforma global de automatización que como una simple herramienta de manejo ganadero. Compañías como NoFence y BiomEdit también captaron inversión relevante en esta misma línea.
Los robots que matan malezas con láser, la robótica física que sí convence
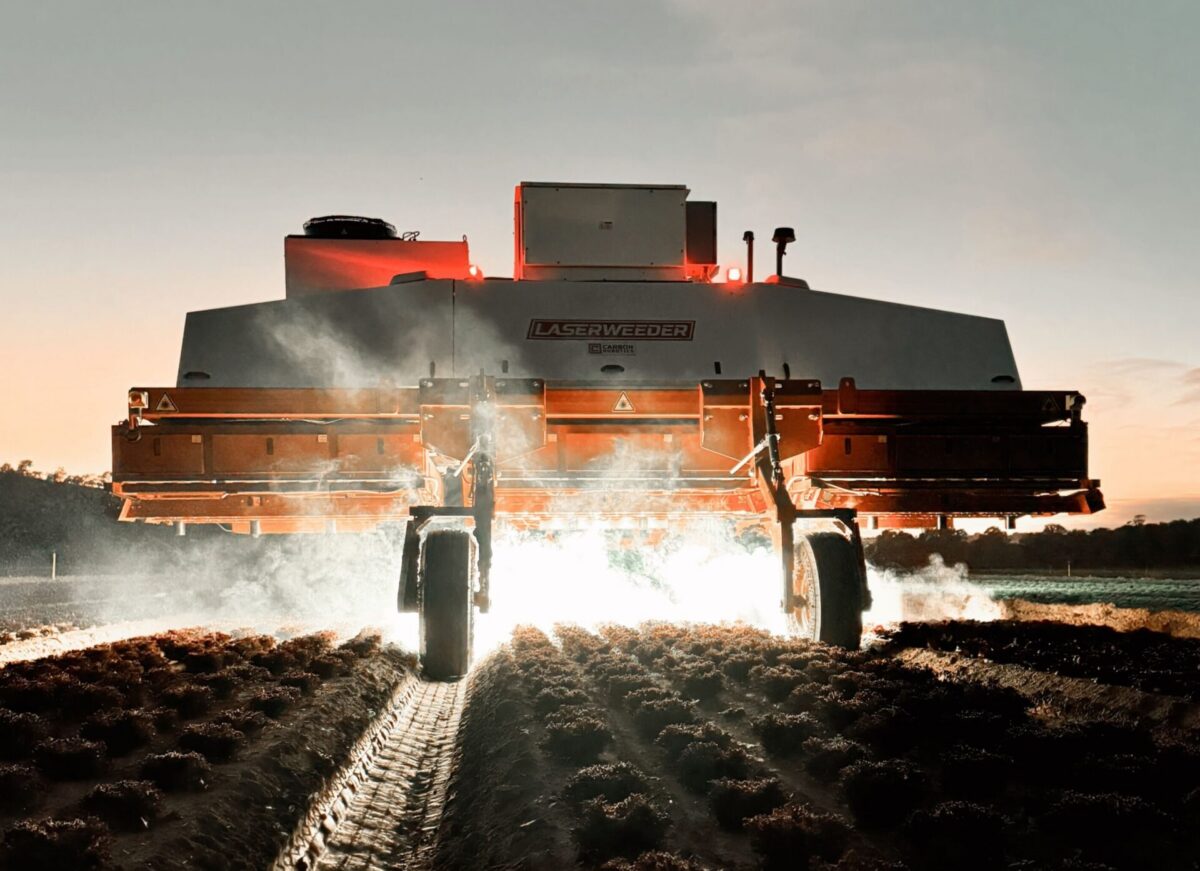
Dentro de la robótica de campo propiamente tal, el control de malezas es el frente donde el capital sigue entrando con más fuerza. Carbon Robotics, con base en Seattle, cerró una ronda Serie D de US$70 millones liderada por Bond, para escalar su tecnología de “LaserWeeder”, robots autónomos que identifican y eliminan malezas con energía térmica en lugar de herbicidas, reduciendo hasta en un 90% o 95% el uso de químicos según registros de despliegues reales. La suiza Ecorobotix avanza en la misma dirección con pulverización de precisión. En conjunto, distintas estimaciones de la industria calculan que más de US$1.000 millones ya se han destinado solo a tecnología de deshierbe y cosecha robotizada en los últimos años.
FarmBot y la otra cara del capital agtech, sensores y monitoreo remoto
No todo el dinero que entra al agtech es para máquinas robóticas. Un buen ejemplo es FarmBot, compañía con base en Fort Worth, Texas —sin relación con el proyecto homónimo de robot de jardín de código abierto conocido en algunos círculos maker—, que en agosto de este año cerró una ronda Serie B de US$22 millones, respaldada por Lewis & Clark Partners y Fulcrum Global Capital, entre otros inversionistas. Su producto no es un robot físico que trabaje la tierra, sino una plataforma remota de monitoreo de agua y activos para explotaciones ganaderas, que ya sirve a más de 12.000 clientes a nivel global, gestionando el acceso a agua de millones de cabezas de ganado y ovejas mediante sensores conectados. Es una categoría que crece en paralelo a la robótica, pero que responde a una lógica distinta: no reemplaza tareas físicas, sino que digitaliza y automatiza la vigilancia de recursos críticos como el agua.
Los robots de campo puros, la categoría más difícil de financiar
Dentro de la robótica física dura, los llamados “field robots” —máquinas especializadas para tareas específicas en el campo, como cosecha o siembra— representaron un 10,8% de las transacciones del sector, pero apenas un 1,5% del capital total invertido, según datos de la industria. La razón, según analistas del rubro, es estructural: cada cultivo requiere adaptaciones específicas, la demanda es estacional, la distribución es compleja y los ciclos de retorno de inversión son más largos que en otras categorías de tecnología agrícola.
Una lección para invertir con los ojos abiertos
El panorama deja una lectura clara para quienes evalúan el sector: el capital de riesgo no está apostando de forma pareja por “la robótica agrícola” en general. Se reparte, en realidad, entre tres frentes muy distintos: salud y monitoreo animal (el que más capital atrae), robots físicos de control de malezas con resultados ya comprobados, y plataformas de sensores y gestión remota como FarmBot, que sin ser robótica en el sentido estricto, resuelven problemas igual de concretos para el productor. Los robots de campo más ambiciosos, en cambio, siguen enfrentando el desafío más antiguo de la agricultura: cada cultivo, cada suelo y cada temporada es distinto, y eso todavía cuesta mucho capital resolver a escala.
Fuentes: New Market Pitch, Datapile, Crunchbase News, GrowthList, Seedtable, WorkInsiders, Inside Deep Tech.
por José Rios