
Desde 2017, Polonia permite que un agricultor venda mermeladas, pan o embutidos hechos en su propio predio directamente al consumidor, sin registrar una empresa. El techo libre de impuesto a la renta llega a unos 100.000 eslotis al año, cerca de US$25.000. Hoy cerca de 26.000 explotaciones operan bajo este esquema.
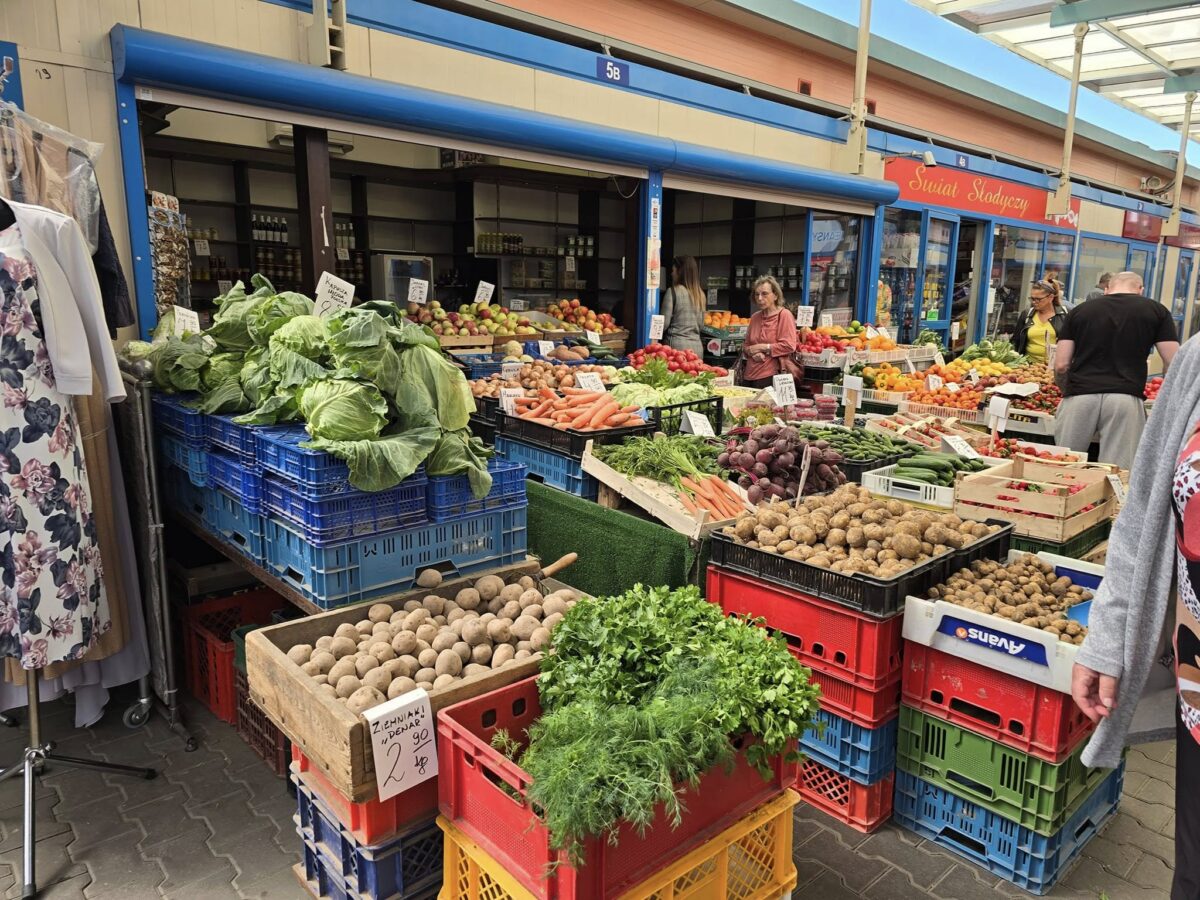
En Polonia, un agricultor puede vender mermelada, pan o embutidos hechos en su propio predio directamente al consumidor final, sin necesidad de registrar una empresa. El mecanismo se llama comercio minorista agrícola (RHD, por su sigla en polaco) y funciona desde 2017.
Cómo funciona el RHD
El requisito central es que al menos un ingrediente del producto provenga por completo de la propia producción del agricultor: su fruta, su leche, su carne. El resto de los insumos, como el azúcar de una mermelada, puede comprarse a terceros.
Bajo este régimen, el agricultor no necesita:
- Registrar una empresa.
- Emitir boletas por las ventas hechas en su propio predio o en ferias.
Sí debe cumplir con las normas de higiene alimentaria y registrar sus ventas.
El techo libre de impuesto se duplicó
El beneficio tributario es el corazón del sistema. Una ley aprobada por el Sejm (la cámara baja del Parlamento polaco), con 444 votos a favor y ninguno en contra, subió el techo de ingresos exentos de impuesto a la renta desde 40.000 hasta 100.000 eslotis al año, unos US$25.000 al tipo de cambio actual. Sobre el excedente por encima de ese monto, el agricultor paga una tasa plana de solo 2%.
Vale la pena una precisión: distintas fuentes especializadas polacas de 2026 no son del todo consistentes sobre este punto. Mientras el comunicado oficial del Sejm y otras fuentes confirman el techo de 100.000 eslotis para el impuesto a la renta, otra guía tributaria de 2026 indica que ese límite específico seguía en 40.000 eslotis, y que los 100.000 eslotis corresponden en rigor al límite de ventas exentas de IVA. Es señal de que la normativa se ha modificado más de una vez en los últimos años, y cualquier agricultor interesado en aplicar el régimen debería confirmar el detalle vigente con la autoridad tributaria polaca.
En noviembre de 2025, el Ministerio de Agricultura polaco anunció una nueva ronda de cambios para el RHD: eliminar los topes territoriales que limitaban la venta a un radio geográfico acotado y subir los límites de cantidad para leche y pescado. El ministerio también anunció dos convocatorias de fondos europeos para 2026 (una en mayo, con 51 millones de euros, y otra en julio, con más de 200 millones de euros), destinadas a impulsar el procesamiento de alimentos en pequeñas explotaciones.
26.000 explotaciones ya operan bajo este esquema
Según datos citados por medios agrícolas polacos, cerca de 26.000 explotaciones funcionan hoy bajo el RHD, concentradas sobre todo en las regiones de Pequeña Polonia (Małopolskie) y Mazovia (Mazowieckie). La mayoría se especializa en productos de origen animal, como lácteos y embutidos.
La ventaja central del sistema, según explican medios especializados del sector, es que el agricultor evita mayoristas, distribuidores y tiendas, lo que le permite quedarse con el 100% del margen minorista de lo que vende, además de la exención tributaria hasta el techo anual.
Lo que no está tan simple como parece
El sistema tiene matices adicionales. Existen límites de cantidad para productos específicos, como la leche y el pescado, que el propio ministerio anunció que subiría en 2026. Además, las reglas exigen que quienes trabajan en la elaboración del producto no estén contratados bajo un régimen laboral formal (contrato de trabajo, de servicios o de obra), es decir, que sea efectivamente el propio agricultor y su núcleo familiar quienes hagan el trabajo.
Una idea que conecta con lo que ya vimos en la región
El caso polaco no es tan distinto, en su lógica de fondo, al fondo de agroturismo que Airbnb lanzó recientemente en Estados Unidos o al turismo rural que INDAP impulsa hace más de dos décadas en Chile: en los tres casos, la apuesta es que el agricultor capture más valor directamente, en vez de que ese margen quede en manos de intermediarios. La diferencia es que Polonia lo resolvió con una figura tributaria específica, que le permite a decenas de miles de pequeños productores vender legalmente sus elaborados caseros sin cargar con la burocracia de una empresa formal.
Fuentes: Sejm de la República de Polonia (vía PAP), farmer.pl, prawo.pl, Wieści Rolnicze, Akademia Rolnika, i-rolnik.pl, agroraymarket.pl.
por Juan Lagos