
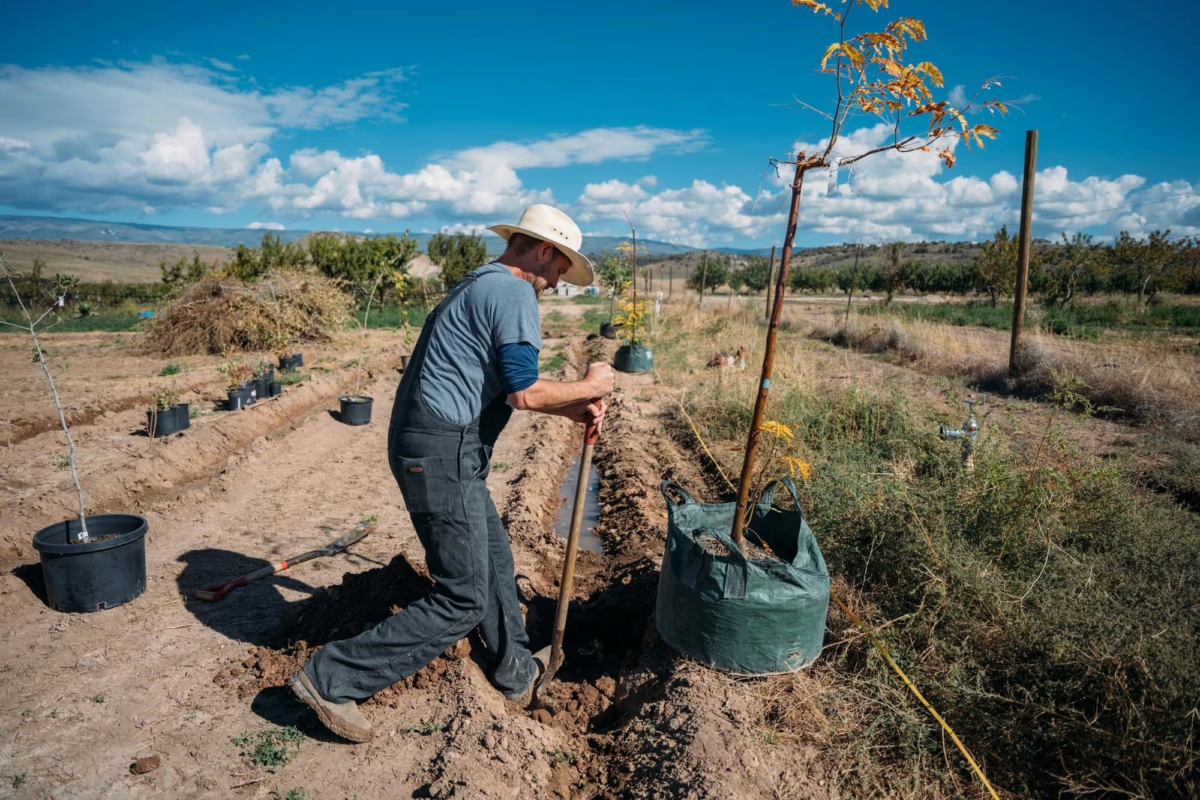
Detrás de los grandes titulares sobre inversión en inteligencia artificial, un capital más silencioso pero cada vez más sofisticado está encontrando su camino hacia la agricultura regenerativa. No se trata de una explosión descontrolada de dinero, sino de un proceso de maduración selectiva, donde los fondos de riesgo están aprendiendo a distinguir entre buenas ideas y negocios realmente escalables dentro de uno de los sectores más difíciles de financiar del mundo agrícola.
Un mercado que crece, pero de forma más exigente
Según datos de la consultora CropLife, en el primer trimestre de este año 163 startups de tecnología agrícola levantaron en conjunto US$1.890 millones a nivel global, una cifra que en realidad cayó 9% respecto al trimestre anterior, con el volumen de transacciones contrayéndose 8%. El tamaño promedio de cada ronda fue de US$11,6 millones. Buena parte de ese resultado estuvo influenciado por unas pocas “mega rondas”: la compañía neozelandesa Halter, de collares inteligentes para ganado, cerró sola una Serie E de US$220 millones, una cifra que por sí sola casi igualó todo el capital levantado por la categoría completa de salud animal durante 2025.
El mercado de salidas, en tanto, sigue tranquilo: solo 8 startups de agrotecnología tuvieron una salida (venta o fusión) en el primer trimestre de este año, una caída de 33% respecto al trimestre anterior, y todas impulsadas por adquisiciones estratégicas, sin ninguna salida a bolsa. Pese a ello, distintas proyecciones de la industria calculan que las valorizaciones del sector agrotecnológico podrían llegar a US$74.000 millones hacia 2034, con una tasa de crecimiento anual compuesta de 12,2%.
La agricultura regenerativa, un caso de maduración selectiva
Dentro de ese panorama más amplio, la agricultura regenerativa específicamente muestra un comportamiento particular. Según un análisis de la firma New Market Pitch, el mercado está “madurando de forma selectiva, pero no de forma ampliamente madura”. La señal más clara de esa maduración es que, en 2025, las rondas Serie B y Serie D o superiores concentraron cerca del 76% de todo el capital invertido, y las rondas de seguimiento (follow-on) representaron un 81% del capital total, lo que indica que los inversionistas ya no financian solo ideas prometedoras, sino compañías con historial operativo real, adopción comprobada por parte de agricultores, infraestructura desarrollada y validación de producto en terreno.
Al mismo tiempo, persiste una señal de mercado todavía inmaduro: las rondas semilla siguieron representando más de la mitad de todas las transacciones del año, mientras que 2025 no tuvo ninguna ronda Serie A calificada, y lo que va de 2026 no registra ninguna ronda Serie C, D o de capital de crecimiento. Es lo que los analistas describen como un “mercado con el medio delgado”, donde existe financiamiento inicial y financiamiento avanzado, pero pocas compañías logrando escalar el peldaño intermedio de forma consistente.
Más inversionistas entrando al ecosistema
La cantidad de capital disponible para este segmento también está creciendo en diversidad de actores: 2025 sumó 77 inversionistas distintos que hicieron al menos una inversión divulgada en agricultura regenerativa, frente a 52 en 2024, y el número de inversionistas de primer nivel (tier-1) subió de 22 a 29. Entre los fondos más activos en este espacio aparecen nombres como BOND, Bessemer, DCVC, Eurazeo, Bpifrance, BNP Paribas, WestBridge Capital, RTP Global, Omnivore, S2G Investments, At One Ventures y Farm Credit Canada.
Casos concretos ilustran hacia dónde va este dinero: Mad Agriculture cerró un fondo de US$78 millones destinado específicamente a otorgar préstamos a agricultores que transicionan hacia operaciones regenerativas y orgánicas. Cultivo, por su parte, levantó US$14 millones para una plataforma de inversión en agricultura regenerativa que conecta a agricultores con financiamiento y monetización de créditos de carbono, mientras compañías como Athian y TRACT construyen la infraestructura necesaria para escalar estas prácticas a lo largo de millones de acres, respaldadas por compromisos corporativos de sustentabilidad e incentivos gubernamentales.
Un cambio de mentalidad entre los propios inversionistas
Según especialistas del rubro, el perfil del inversionista de agrotecnología está cambiando de fondo: ya no se conforman con capital especulativo, sino que exigen alineación real con las condiciones agrícolas del terreno, cumplimiento ambiental y caminos claros y escalables hacia la rentabilidad. Entre los cinco segmentos que más capital atrajeron durante 2025 se encuentran precisamente la ciencia de plantas, la agricultura de precisión, la tecnología ganadera, las soluciones de carbono y agricultura regenerativa, y las tecnologías habilitantes como inteligencia artificial, datos y automatización.
Una oportunidad real, pero que exige paciencia
El panorama que dejan estos datos es más matizado que una simple “fiebre de oro verde”: el interés de los grandes fondos por la agricultura regenerativa es genuino y creciente, con más jugadores institucionales entrando cada año, pero el camino hacia una ronda de inversión sigue siendo exigente y desigual, premiando a compañías que ya demuestran resultados concretos en el campo por sobre ideas todavía en fase de validación. Para emprendedores y productores que buscan financiamiento en esta categoría, el mensaje que dejan los propios inversionistas es consistente: el capital está disponible, pero cada vez se parece menos a una apuesta y más a una decisión basada en evidencia.
Fuentes: CropLife, New Market Pitch, Harvest Returns, Castle Placement, Growth List, Farmonaut.
por Juan Lagos